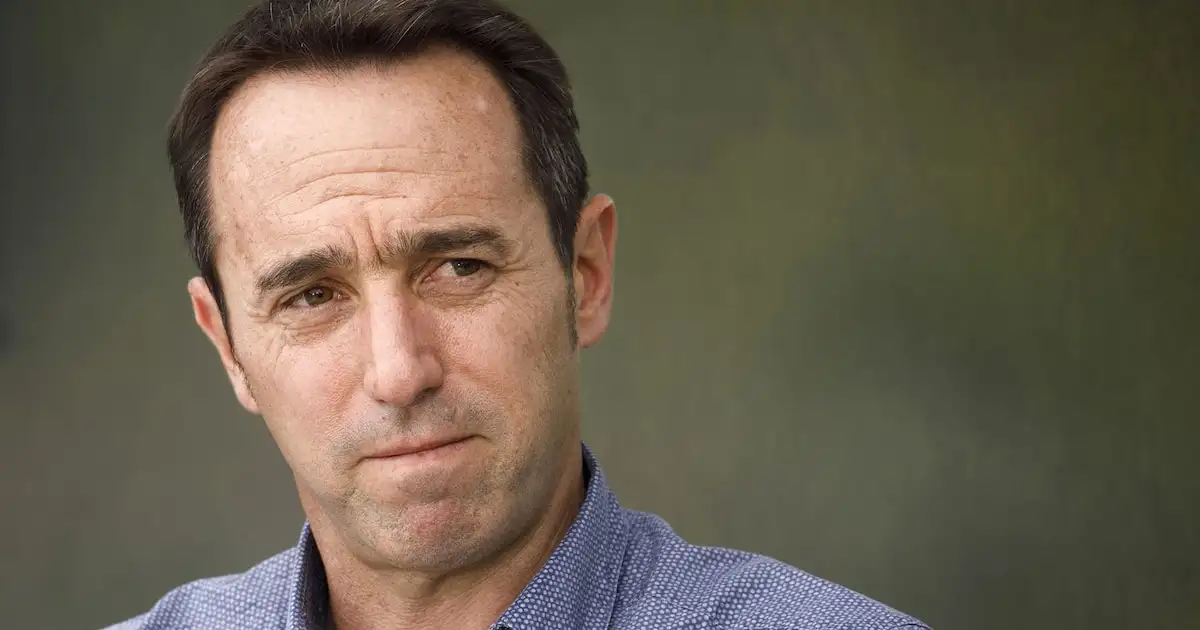
Marcos Galperin cuestionó al Banco Central por el cálculo del costo de los préstamos
El fundador de Mercado Libre criticó la normativa del BCRA que obliga a informar el Costo Financiero Total, al considerar que los indicadores resultan engañosos para los usuarios.


El costo de un préstamo puede expresarse de distintas maneras y no siempre resulta claro cuál es el número que refleja lo que realmente paga quien toma un crédito. La tasa nominal, la tasa efectiva y el Costo Financiero Total (CFT) responden a cálculos diferentes, y la normativa del Banco Central de la República Argentina (BCRA) establece qué debe mostrar exactamente una entidad financiera a sus clientes.
 ¿qué querés saber?
Marcos Galperin, el fundador de Mercado Libre, cuestionó dicha normativa y aseguró que la información que el BCRA obliga a compartir con los usuarios puede ser “falsa” e “incorrecta”. El debate se originó a partir de una publicación del economista Agustín Etchebarne en la red social X, quien bajo el título de “Educación financiera básica” recomendó evitar préstamos a tasas altas y observar el costo financiero total.
El mensaje de Agustín Etchebarne incluía la captura de pantalla de una simulación de préstamo de Mercado Pago, donde se detallaba la recepción de 10.000 pesos y el pago de 12 cuotas fijas de 1.208,02 pesos. La imagen mostraba una Tasa Nominal Anual (TNA) del 60 por ciento, una Tasa Efectiva Anual (TEA) del 79,59 por ciento y un Costo Financiero Total Efectivo Anual (CFTEA) del 102,36 por ciento.
El “Costo Financiero Total Efectivo Anual” que el BCRA obliga a publicar es FALSO, INCORRECTO (y por ende INFLACIONADO). Asume que el interés se capitaliza (pagás interés sobre los intereses) y que el préstamo se renueva a lo largo de un año cada vez que vence. En decenas de millones de préstamos otorgados, eso no ocurre NUNCA.
El cuestionamiento del empresario se centra en los supuestos utilizados para el cálculo del indicador que el BCRA exige publicar. Las normas sobre tasas de interés disponen que estas deben expresarse de forma homogénea y transparente para que los usuarios cuenten con elementos comparables. Cuando se publicita un crédito, la normativa exige que el CFT se exhiba de manera destacada, con una tipografía de color diferenciado y un tamaño al menos cinco veces mayor al de la TNA.
Por su parte, el BCRA define al CFT como la principal variable a considerar al elegir un préstamo, ya que representa el costo global que deberá afrontar el cliente, incluyendo la tasa de interés y los gastos asociados a la operación.
Más de 144 años escribiendo la historia de Tandil
Este contenido no está abierto a comentarios
Relacionadas
Alberto Fernández apuntó contra Cristina Kirchner y aseguró que su gestión evitó el estallido económico
Fin de semana largo: más viajeros, estadías más cortas y caída del movimiento económico
Tensión entre Chile y Argentina por buque que irá hacia Malvinas
La economía moldea la discusión electoral
Pareja cerró el Congreso de la Juventud libertaria
El Senado se reactivará para tratar Patentes y la ley de Salud Mental