ARCA prorroga la declaración jurada de Ganancias y aclara el alcance del tapón fiscal
La Agencia de Recaudación y Control Aduanero modificó el calendario para personas humanas y sucesiones indivisas, estableciendo el 16 de noviembre como nueva fecha límite y brindando certidumbre sobre los beneficios fiscales.


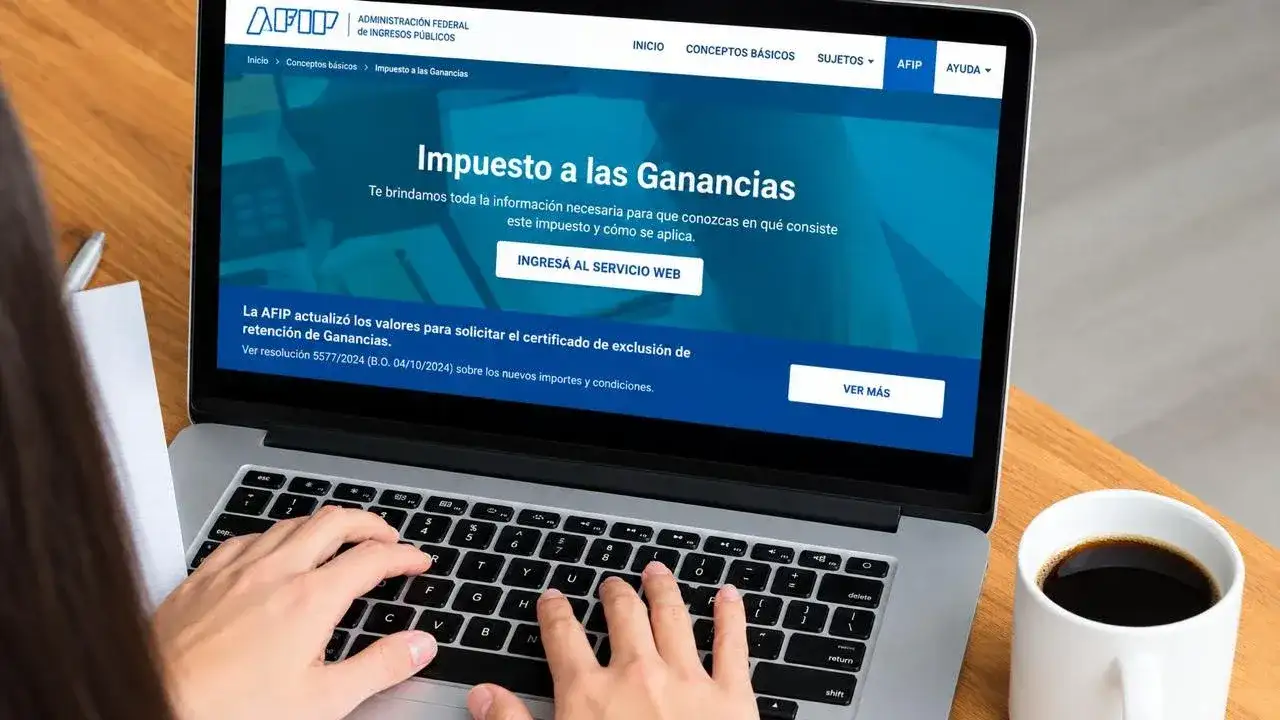
La Agencia de Recaudación y Control Aduanero (ARCA) informó una nueva modificación en el calendario del Impuesto a las Ganancias para personas humanas y sucesiones indivisas. Según lo comunicado por el organismo, la fecha límite para la presentación de la declaración jurada correspondiente al período fiscal 2025 será el lunes 16 de noviembre.
 ¿qué querés saber?
Esta medida busca resolver la controversia generada por el desdoblamiento de fechas dispuesto previamente mediante la resolución general (ARCA) 5876. La incertidumbre técnica preocupaba a profesionales en ciencias económicas y contribuyentes, quienes temían perder los beneficios del denominado tapón fiscal y el efecto liberatorio previstos en la ley 27799.
Ante este escenario, la Dirección Nacional de Impuestos y la Dirección General de Impuestos emitieron un dictamen conjunto para aclarar la situación. El documento establece que, para aquellos contribuyentes adheridos al Régimen de Declaración Jurada Simplificada de Ganancias 2025, no se perderán los beneficios fiscales siempre que el pago inicial se hubiera efectuado al 27 de julio de 2026.
La inquietud surgió debido a que el esquema desdoblado implicaba que la obligación material del pago precedía a la presentación formal de la declaración jurada. Al respecto, el dictamen subraya que se considerará satisfecho el requisito de pago en término cuando el impuesto exteriorizado en la declaración jurada simplificada hubiese sido cancelado en el plazo inicial y, de existir una diferencia, esta sea ingresada efectivamente hasta el 27 de agosto de 2026.
La Subsecretaría de Ingresos Públicos, a través de la Nota Oficial NO-2026-78240148-APN-SSIP#MEC, impulsó esta interpretación armónica del ordenamiento tributario. Según lo señalado por Errepar, si se saldó el estimado al 27 de julio y la diferencia resultante se cancela al vencimiento de la declaración jurada, se mantendrá expedito el efecto liberatorio y la presunción de exactitud de la ley 27799.
Más de 144 años escribiendo la historia de Tandil
Este contenido no está abierto a comentarios
Relacionadas
Cedió el dólar mayorista
“Acá tienen que ganar todos”: Karina Milei reunió a pymes y grandes inversores en Rosario
Confirmaron el pago del bono previsional de 70.000 pesos para jubilados y pensionados en noviembre
Un informe privado confirmó la recesión registrada durante el tercer trimestre
El sueldo dura cada vez menos: el 36% de los trabajadores agotó sus ingresos antes del día 10
Alquileres, servicios y transporte: el listado de los aumentos que llegarán en noviembre