Cristian Girard presentará la Ley Fiscal Impositiva 2027: los principales ejes del proyecto
El director ejecutivo de ARBA expondrá ante la Legislatura bonaerense. La propuesta mantiene la baja nominal en patentes e inmobiliario y ajusta tasas y tramos para MiPyMES.


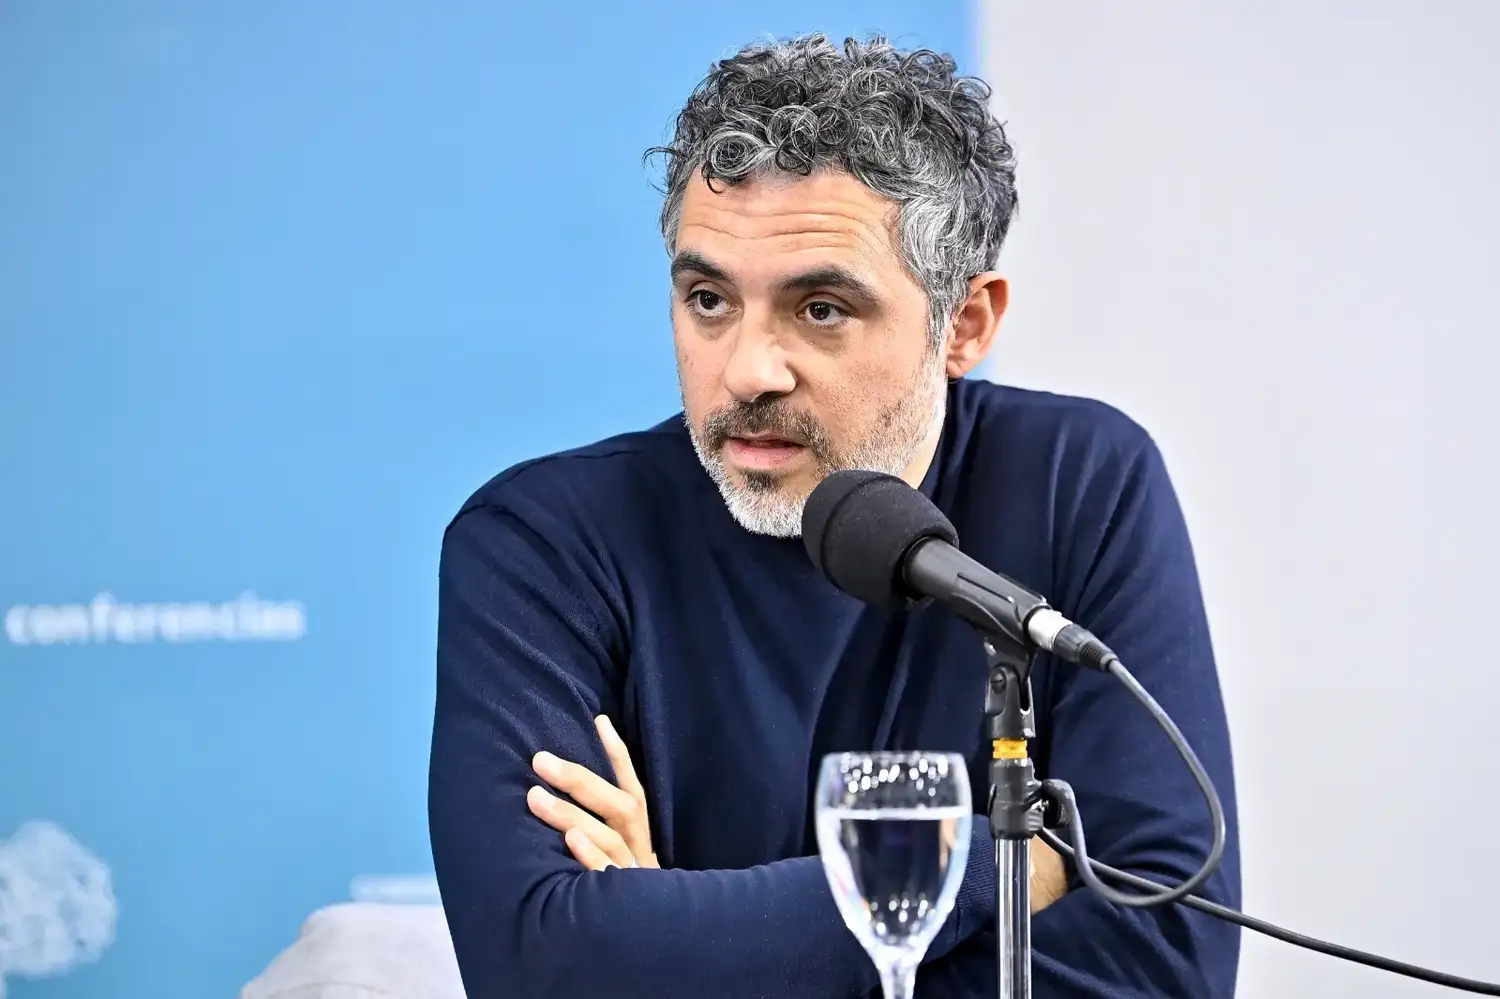
El director ejecutivo de la Agencia de Recaudación de la provincia de Buenos Aires (ARBA), Cristian Girard, presentará el proyecto de Ley Fiscal Impositiva 2027 en la Legislatura bonaerense este miércoles 18 de noviembre desde las 11, cuando expondrá los principales lineamientos frente a la comisión de Presupuesto de ambas cámaras.
 ¿qué querés saber?
El texto, ingresado en los primeros días de noviembre, conserva la baja nominal del impuesto automotor y del impuesto inmobiliario urbano y rural que rigió durante 2026 y congela las alícuotas aplicadas a los Ingresos Brutos y a los impuestos patrimoniales, al tiempo que modifica las Tasas retributivas de Servicios Administrativos y Judiciales.
Según informaron desde el Ministerio de Economía, la Ley Fiscal Impositiva —ingresada en paralelo al Presupuesto 2027 y a la solicitud de endeudamiento por USD 1.000 millones— “no incrementa la presión tributaria”, ya que la actualización en el inmobiliario urbano y rural y en patentes contemplará subas atadas al índice de inflación, sin incrementos en términos reales.
"En 2026, la disminución generalizada de la presión tributaria del gravamen y el diseño de una tabla de escalas y alícuotas sentó las bases para implementar una política impositiva patrimonial con horizonte de mediano y largo plazo. Se proyecta el 2027 como un hilo de continuidad y consolidación en los preceptos fundamentales que rigen los tributos", afirma el Poder Ejecutivo en los fundamentos del proyecto.
El detalle de cada impuesto
En el caso del Impuesto sobre los Ingresos Brutos, el gobierno de Axel Kicillof no modificó las alícuotas. Solo se actualizan los montos de facturación anual que permiten acceder a las alícuotas reducidas destinadas a las MiPyMES, un beneficio que impactará en comercios y servicios.
Las alícuotas reducidas por ingresos serán aplicables exclusivamente a las actividades correspondientes cuando el total de ingresos gravados, no gravados y exentos obtenidos en el período fiscal anterior no supere los umbrales previstos: en las actividades comprendidas en los tramos 1 y 2 las cifras de $2.403.000.000 y $1.602.000.000, respectivamente; en los tramos 3 a 5, el rango entre $1.202.000 y $62.000.000; y en los tramos 6 y 7, $41.000.000 y $20.000.000, respectivamente.
Como novedad, la iniciativa contempla eximir a las Universidades Públicas que desarrollen exclusivamente actividades exentas del impuesto sobre los Ingresos Brutos de la obligación de presentar las declaraciones juradas correspondientes en su calidad de contribuyentes de ese gravamen.
Respecto del Impuesto Automotor, no se modifica la tabla de valores vigente en 2026, por lo que la determinación impositiva quedará sujeta a la evolución específica del valor de cada vehículo. Se mantienen, además, las bonificaciones especiales para estimular el ingreso anticipado de cuotas no vencidas y por buen cumplimiento.
La Ley Impositiva 2026 redujo el rango nominal de las alícuotas de patentes, que en 2025 iba de 3,6% a 5%, a un promedio de entre 1% y 4,5%. Según el proyecto, esa reducción se mantendría para 2027.
En cuanto al Impuesto Inmobiliario, tanto Urbano como Rural, la Ley Impositiva 2027 no contempla incrementos en términos reales. El ministro de Economía provincial, Pablo López, precisó: "El objetivo es lograr una actualización impositiva ajustando las escalas de tramos de base imponible y alícuotas de acuerdo al incremento establecido para la base imponible".
El ajuste en las escalas de tramos tendrá un mayor impacto en la determinación del inmobiliario rural. El coeficiente sobre la valuación fiscal de la tierra libre de mejoras pasa de 12,0584 a 15,7965; mientras que para los edificios y/o mejoras gravadas el coeficiente aumenta de 15,0727 a 19,7453.
En materia de Impuesto de Sellos, que grava contratos y escrituras, el gobierno mantendrá las alícuotas vigentes y no prevé la creación de nuevos gravámenes ni incrementos sobre las transacciones inmobiliarias o financieras.
Por el contrario, el Ejecutivo bonaerense plantea un incremento en las Tasas Retributivas de Servicios Administrativos y Judiciales, lo que elevará el costo de trámites ante ARBA y otras dependencias provinciales. El valor de la Unidad Tributaria (UT) pasará de $275 a $360 y además se incrementará la cantidad de UT exigida para distintos trámites.
Por ejemplo, el certificado catastral por cada Partido-Partida o Parcela o Sub-parcela pasó de 44,30 UT a 50,76 UT; la copia de plano pasará a valer 121,8 UT; el trámite para contraer matrimonio en la órbita de la Jefatura de Gobierno aumentará de 16,80 UT a 33,30 UT; y el duplicado de Libretas de Familia, incluida la inscripción de matrimonio y nacimientos, sube de 15,30 UT a 20,80 UT.
Finalmente, los últimos artículos del proyecto plantean modificaciones a la normativa provincial que regula el juego: se incorpora a la base de cálculo el premio obtenido en las plataformas de juego online. Bajo la propuesta, el aporte obligatorio entre el uno por ciento y el tres por ciento sobre premios de juegos de resolución inmediata (slots) se extenderá para incluir las ganancias de las plataformas online, y ese porcentaje será distribuido a los 135 municipios en base al coeficiente único de distribución (CUD).
La iniciativa será defendida ante la Legislatura por Cristian Girard y forma parte del paquete fiscal que acompaña al Presupuesto 2027 y a la solicitud de endeudamiento por USD 1.000 millones, según indicaron desde el Ministerio de Economía.
Más de 144 años escribiendo la historia de Tandil
Temas
Relacionadas
Las cooperativas reúnen a más de 44 mil asociados y generan 1.010 puestos de trabajo
Subió la confianza del consumidor
Los precios mayoristas subieron 1,6 por ciento en octubre y Luis Caputo celebró
ANSES: quiénes cobran este martes y montos con aumento y bono
Gildo Onorato analizó el cooperativismo, la producción y el empleo en Tandil
ARBA informó que más de 91 mil familias y empresas regularizaron sus deudas impositivas