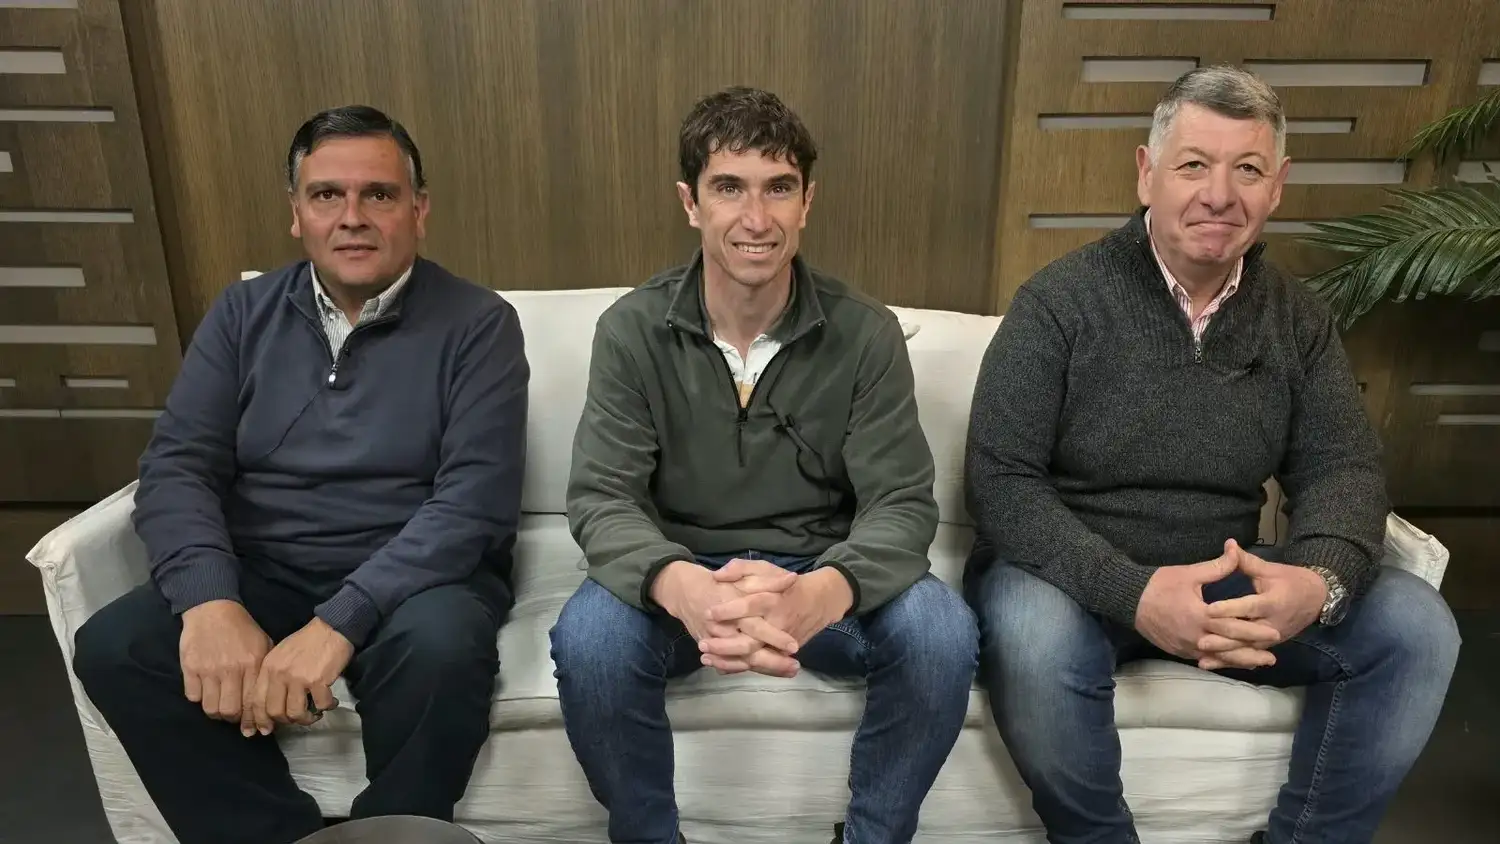
Cómo refinanciar deudas de forma segura: el análisis de Juan Cruz Eguibegui
El titular de la OMIC brindó detalles sobre los pasos para renegociar pasivos financieros.


El abogado Juan Cruz Eguibegui, titular de la Oficina Municipal de Información al Consumidor (OMIC), analizó la compleja situación que atraviesan muchos ciudadanos al momento de enfrentar deudas financieras.
 ¿qué querés saber?
El especialista subrayó que, ante la imposibilidad de cumplir con los compromisos originales, “la refinanciación surge como una alternativa”, aunque requiere de un análisis cuidadoso y de una voluntad de pago clara por parte del deudor.
En el marco de una entrevista brindada a Plataforma Magazine, programa que se emite por Eco TV y Tandil FM 104.1, Eguibegui explicó que “una refinanciación consiste en renegociar una deuda preexistente que, por diversos motivos, no pudo ser abonada en tiempo y forma, lo que generó un cúmulo de intereses”.
En esa misma línea, agregó que "es peor refinanciar una deuda y no pagarla que directamente no pagar la deuda originaria por el tema del cúmulo de los intereses que eso después devenga", enfatizando que la responsabilidad es el primer paso para cualquier acuerdo.
Condiciones para acceder a una refinanciación
El titular de la OMIC aclaró que “las empresas no tienen la obligación legal de otorgar una refinanciación si el contrato original fue firmado con plena voluntad y sin vicios como fraude o engaño”. Para que una entidad considere una renegociación, es necesario que exista lo que se denomina "mora temprana".
Según detalló el abogado, este plazo suele oscilar entre los 60 y 90 días de atraso. "Yo no puedo solicitar una refinanciación de una deuda que estoy pagando. Tiene que haber una mora", precisó.
Una vez cumplido este requisito, el deudor debe evaluar si las nuevas condiciones —como la tasa de interés, el costo financiero total y la cantidad de cuotas— resultan realmente beneficiosas en comparación con la deuda original.
El rol del asesoramiento profesional
Uno de los mayores problemas que enfrentan los consumidores es la falta de documentación o el desconocimiento técnico sobre los contratos financieros.
Eguibegui señaló que “muchas personas llegan a la oficina sin saber exactamente cuánto deben o bajo qué condiciones se pactó el préstamo”. En estos casos, la OMIC interviene para solicitar la información necesaria a las entidades bancarias o financieras.
El funcionario también hizo hincapié en las prácticas abusivas de algunas agencias de cobro. "Generalmente son los que te acosan, que llaman a los patrones, que llaman a los vecinos, que llaman a los hijos, que llaman a los padres y la persona entra en un estado de desesperación", denunció.
Ante estas situaciones, la oficina actúa citando a las empresas para recuperar el legajo y buscar un acuerdo que incluya, en ocasiones, la quita de intereses como compensación por el maltrato recibido.
La importancia de la transparencia financiera
El asesoramiento que brinda la OMIC es fundamental para que el consumidor recupere su tranquilidad. Al finalizar el proceso de pago de una deuda refinanciada, “la empresa debe emitir un certificado de libre deuda y rectificar la información negativa en la central de deudores del Banco Central de la República Argentina (BCRA)”, detalló.
Además, agregó que “la persona recupera libertad en cierto modo, porque uno cuando es moroso está informado y no puede obtener ni tarjetas de crédito ni préstamos”.
Finalmente, el titular de la oficina recordó a la comunidad que pueden acercarse a la sede ubicada en Chacabuco 383, planta baja, de lunes a viernes, de 8 a 14.
El servicio es totalmente gratuito y se recomienda realizar consultas preventivas antes de tomar nuevos créditos, especialmente ante la facilidad que ofrecen hoy las aplicaciones digitales, las cuales muchas veces omiten información crucial sobre el costo financiero total.
Relacionadas
Muerte infantil: cómo acompañar a las familias durante el duelo
Alejandro “Topo” Rodríguez cuestionó la quita de Zona Fría
El CIAT presentará las terceras jornadas ganaderas en Expotan
Donación de alimentos: las trabas legales que advirtió Alejandro Arhex
El Club Talleres prepara la 44° edición de su clásica correcaminata
"Topo" Rodríguez cuestionó la quita de Zona Fría y anticipó un nuevo proyecto