Promulgaron la Ley 27.826: cambios en Ganancias simplificado y reducción de multas
El Gobierno oficializó la normativa que establece un régimen simplificado para el impuesto a las Ganancias y dispone una quita en las sanciones por incumplimientos formales para diversos contribuyentes.


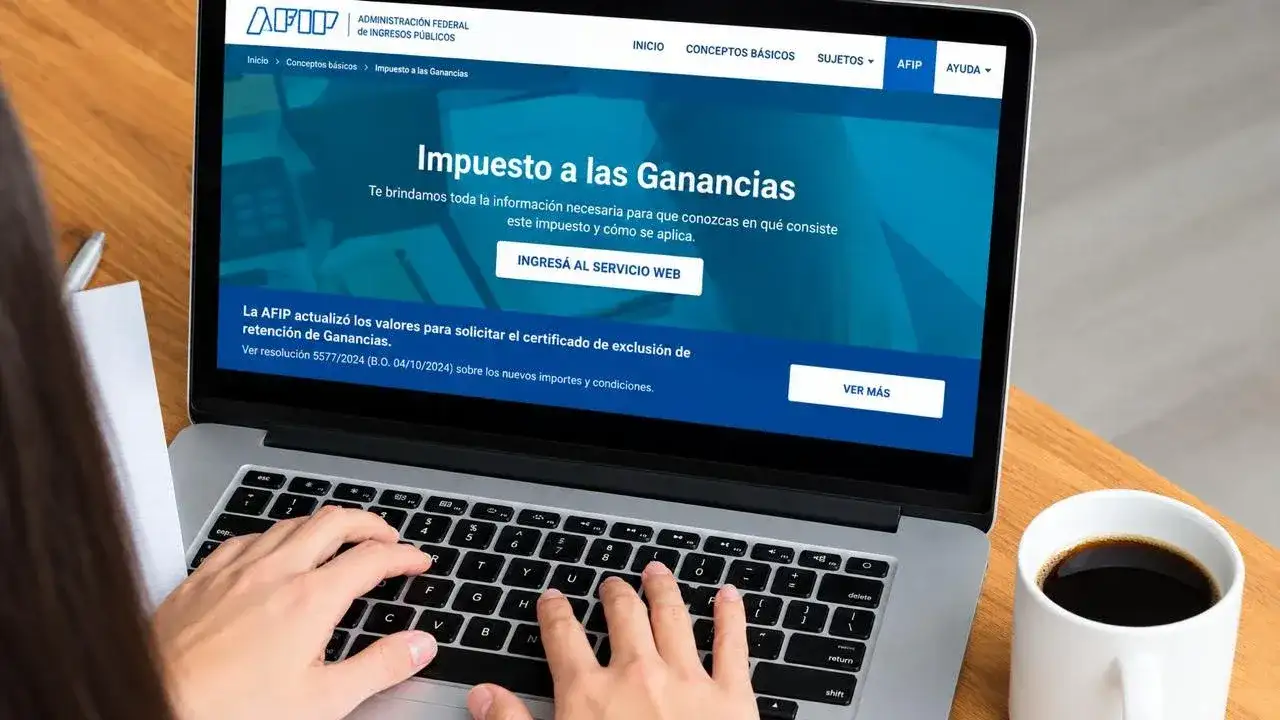
El Gobierno nacional promulgó la Ley 27.826, normativa que introduce cambios significativos en el régimen simplificado de Ganancias y contempla una reducción en las multas por incumplimientos formales. La medida, que alcanza a pymes y otros sectores, fue publicada este viernes en el Boletín Oficial junto al decreto de promulgación 1160/2026.
 ¿qué querés saber?
La norma, que fue sancionada el pasado 17 de septiembre, entró en vigencia con su publicación oficial. No obstante, los cambios específicos vinculados al capítulo de Ganancias simplificado tendrán efectos a partir del período fiscal 2025, salvo las excepciones contempladas en el texto legal.
Alcance y beneficios
Una de las disposiciones centrales es la reducción de pleno derecho del 25% en determinadas multas previstas en la Ley de Procedimiento Tributario. Este beneficio está destinado a micro, pequeñas y medianas empresas, personas humanas, sucesiones indivisas y entidades sin fines de lucro que no se encuentren categorizadas como Grandes Contribuyentes Nacionales.
Asimismo, se estableció una reducción especial del 50% para estos grupos en relación con infracciones formales cometidas antes de la entrada en vigencia de la ley, siempre que correspondan a obligaciones vencidas desde la vigencia de la Ley 27.799. Este alivio aplica tanto a multas que no estén firmes como a aquellas que, estando firmes, permanezcan impagas, bajo la condición de cumplir con la obligación omitida al momento de acogerse al beneficio.
Para acceder a esta rebaja, el contribuyente deberá aceptar de manera incondicional la parte de la sanción que subsiste, renunciar a las acciones y derechos vinculados y asumir las costas correspondientes. Cabe destacar que la normativa aclara que no habrá devolución de importes que ya hayan sido abonados. Por su parte, ARCA contará con un plazo de 30 días desde la publicación para dictar las normas operativas necesarias.
Condiciones y exclusiones
En cuanto al régimen de Ganancias simplificado, la ley exige que las personas humanas y sucesiones indivisas sean residentes fiscales en el país durante todo el período declarado. Sin embargo, esta exigencia de residencia anual no será aplicada a quienes adhieran por el período fiscal 2025.
Los Grandes Contribuyentes Nacionales y los funcionarios alcanzados por la norma podrán utilizar la modalidad para presentar la declaración jurada y realizar el pago, aunque quedarán excluidos de los beneficios y presunciones restantes. Esta limitación alcanza a determinados cargos jerárquicos, legislativos y judiciales ejercidos al momento de la adhesión o en los cinco años anteriores.
Finalmente, la ley establece que la carga de probar una discrepancia significativa recaerá exclusivamente sobre ARCA. La normativa también regula que las operaciones deberán canalizarse por medios autorizados por el Banco Central o la Comisión Nacional de Valores, manteniendo las obligaciones vigentes en materia de prevención del lavado de activos.
Más de 144 años escribiendo la historia de Tandil
Temas
Relacionadas
La inflación en CABA se incrementó al 1,8 por ciento y suma 23,7 puntos en lo que va del año
El dólar oficial y el blue cerraron a 1.540 pesos
Cómo perder el miedo a invertir y dar los primeros pasos en el mercado de capitales
Vence mañana el plazo para pagar la cuota ocho del Impuesto Automotor con descuento
ARCA extendió hasta fines de octubre el plazo para presentar la declaración jurada de Ganancias 2025
La empresa YPF producirá combustible sostenible