Créditos: por qué la mora no termina cuando se paga la deuda
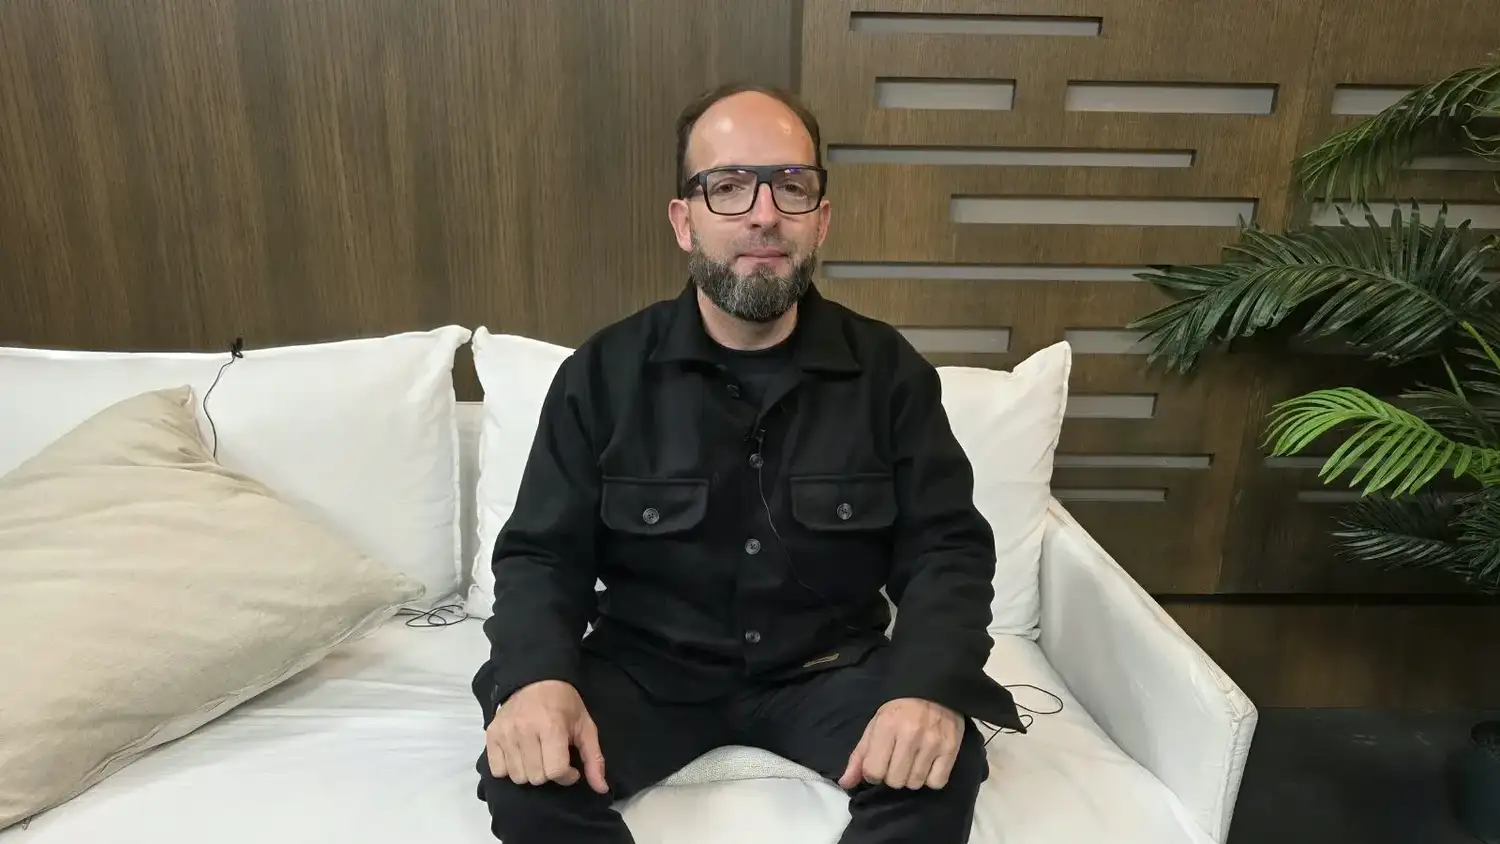
El especialista en educación financiera, Javier Ibañez, explicó que cancelar un saldo pendiente no implica la rehabilitación inmediata en el sistema financiero.


El especialista en educación financiera, Javier Ibañez, abordó una problemática frecuente que afecta a los usuarios del sistema financiero: la falsa creencia de que la mora concluye en el momento exacto en que se liquida una deuda.
 ¿qué querés saber?
Según el experto, “el proceso de reinserción en el mercado crediticio es más complejo y depende de cómo los bancos y el Banco Central de la República Argentina evalúan el comportamiento histórico de cada persona”.
En una reciente participación en Plataforma Magazine, programa que se emite por Eco TV y Tandil FM 104.1, Ibañez subrayó que “el acceso al crédito está condicionado por un score crediticio”, un ranking que las entidades financieras consultan antes de otorgar préstamos o tarjetas.
Este sistema de calificación “se nutre de los datos que el Banco Central de la República Argentina actualiza de manera individualizada sobre cada contribuyente. Cuando un usuario presenta atrasos en sus obligaciones, esa información queda registrada, afectando su capacidad para obtener financiamiento futuro incluso después de haber cancelado el monto adeudado”, detalló.
El especialista explicó que existen niveles de tolerancia en el sistema. “Si un cliente registra un atraso de hasta 90 días en una tarjeta de crédito bancaria o en plataformas como Mercado Pago, su calificación comienza a verse afectada”.
Sin embargo, “si la demora supera los 120 días, las posibilidades de acceder a nuevos productos financieros se reducen drásticamente”, indicó Ibañez, al tiempo que advirtió: "la mora no termina cuando uno cancela la deuda. Si la deuda fue de más de 90 días, hay que tener en cuenta que esa mora va a durar un poco más".
Para mitigar estos efectos negativos, el entrevistado recomendó una estrategia proactiva ante las dificultades económicas.
"Si tenés deudas con el banco, apersonate, hablá, deciles que querés pagar, pero que se te está complicando. Te van a entender, te van a dar una elasticidad para que vos puedas pagar y de esa manera aprovechar lo que se va a venir el año que viene para poder reinsertarte rápido en el sistema financiero", aconsejó el especialista.
Asimismo, se analizó el rol de las billeteras virtuales en el contexto actual. Si bien estas aplicaciones han facilitado el acceso al crédito para personas que se encuentran en la informalidad o que no califican para los estándares bancarios tradicionales, Javier Ibañez hizo hincapié en la importancia de observar el costo financiero total y no solo la tasa nominal.
El experto señaló que, “ante la baja de la inflación, muchos usuarios priorizan el pago de gastos esenciales como vivienda y servicios, postergando a veces las cuotas de los préstamos digitales, lo cual puede derivar en un historial negativo a largo plazo”.
Finalmente, el especialista en educación financiera destacó que, “a pesar de las dificultades, las previsiones económicas para el próximo año sugieren una posible reactivación del consumo”.
Por ello, “mantener una conducta de pago responsable y buscar refinanciaciones tempranas resulta fundamental para que los ciudadanos puedan aprovechar las oportunidades de crédito que podrían surgir en un escenario de menor inflación”. concluyó.
Relacionadas
Zona fría: "Para nosotros es un retroceso muy grave"
Cómo transformar un patio de luz en un jardín
Estudiantes de las escuelas 23 y 18 recorrieron El Eco
Nicolás Carrillo se refirió a su posible candidatura a intendente
Nora Gómez recordó a René Lavand a 98 años de su nacimiento
Gimnastas tandilenses competirán en Brasil y buscan apoyo para solventar el viaje